Cum te poti muta la casa ta. 3 optiuni prin care iti poti cumpara o locuinta
history_edu ele.ro calendar_month 06 Iun 2016, 11:30 update 06 Iun 2016, ora: 10:10 photo_cameraSursa foto Shutterstock
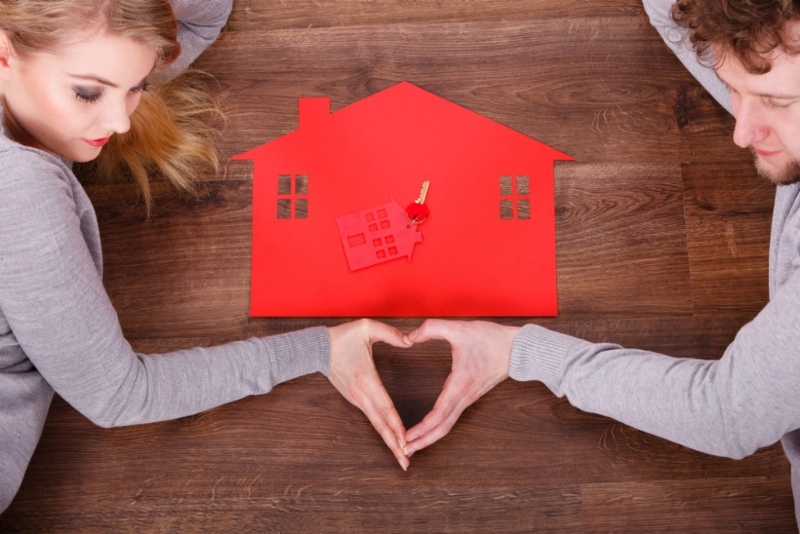
Sa te muti la casa ta este una dintre cele mai importante decizii pe care le vei lua, una care pe care este bine sa o cantaresti mult timp si pentru care sa te informezi temeinic. Sa gasesti apartamentul perfect, mai ales cand esti constrans de buget, poate dura luni de zile.
Foarte multi tineri aleg sa renunte la locuitul in chirie sau cu parintii si sa isi cumpere propria locuinta, pe care sa o transforme si sa o decoreze dupa gustul lor. In multe cazuri, este mai ieftin sa platesti o rata la banca decat chiria, iar acesta este unul dintre motivele pentru care in Romania exista mai multi proprietari de apartamente decat in alte tari europene.
Daca te-ai hotarat sa iti cumperi o locuinta, ai mai multe optiuni la dispozitie, fiecare cu avantajele si dezavantajele sale. Iata care sunt acestea:
1. Sa cumperi cu banii jos
In functie de zona in care este amplasat, etaj, cladire, cate camere are sau cat de aproape sunt mijloacele de transport in comun, pretul unui apartament poate varia cu cateva zeci de mii de euro. Evident, situatia ideala ar fi sa ai deja banii si sa scapi de rate, insa cazurile in care tinerii au acesti bani sunt mai degraba exceptii.
Avantajul este ca poti negocia mai dur cu proprietarul de la care cumperi locuinta, intrucat si el are un avantaj de a primi direct banii, fara a mai trece printr-un proces lung de creditare.
2. Sa cumperi direct de la dezvoltatori
Poate cel mai mare avantaj al locuintelor din ansamblurile construite recent este faptul ca sunt spatioase, luminoase, bine compartimentate si se afla in complexe cu parcare si paza asigurata. In plus, preturile sunt mult mai avantajoase, asa ca iti mai raman bani si pentru mobilier.
Daca nu te incadrezi la un credit bancar, poti alege sa optezi pentru varianta aceasta, cu rate la dezvoltator "> rate la dezvoltator , optiune care iti asigura un acces mult mai rapid la finantare, dobanzi mai mici, plata flexibila si mult mai putina birocratie, pentru ca nu ai nevoie de adeverinte de venit. Pe langa asta, poti ajusta avansul in functie de cat iti permiti sa platesti si vei avea propria ta casa intr-un timp mult mai scurt.
3. Sa faci un credit bancar
In conditiile in care bancile nu mai acorda credite garantate prin programul Prima Casa, deoarece plafonul de garantii s-a epuizat deja, iti mai ramane varianta unui credit imobiliar. De cand a intrat in vigoare Legea Darii in Plata, majoritatea bancilor au marit avansul obligatoriu la 25%, 30% sau chiar 35% din suma apartamentului, asa ca este important sa iti calculezi din start cati bani ar trebui sa ai la dispozitie. Poti lua la rand bancile pentru a afla care are cea mai buna oferta atat din punctul de vedere al avansului, cat si a dobanzii aferente creditului.
Daca nu ai inca banii de avans, o solutie ar fi sa faci doua credite: unul de nevoi personale, pentru a obtine banii pentru avans, si cel imobiliar, care sa acopere restul sumei. Bancile nu permit de obicei sa ai pe numele tau doua credite, dar un membru al familiei sau partenerul de cuplu te poate ajuta in acest caz.
Nu uita sa evaluezi fiecare oferta si sa iti calculezi o suma estimativa a ratei pe care o vei plati lunar, la care sa adaugi si plata utilitatilor locuintei si a intretinerii, astfel incat sa fii sigura ca te incadrezi in buget. Cand vizitezi un apartament, arunca o privire si pe lista afisata la intretinere, dar si pe ultimele facturi, pentru a sti aproximativ la ce costuri lunare sa te astepti si sa iei o decizie in perfecta cunostinta de cauza.
Recomandari


Newsletter Ele.ro


Fericirea se compune din lucruri marunte
- person
"in fiecare zi descopar lucruri noi despre mine..."


